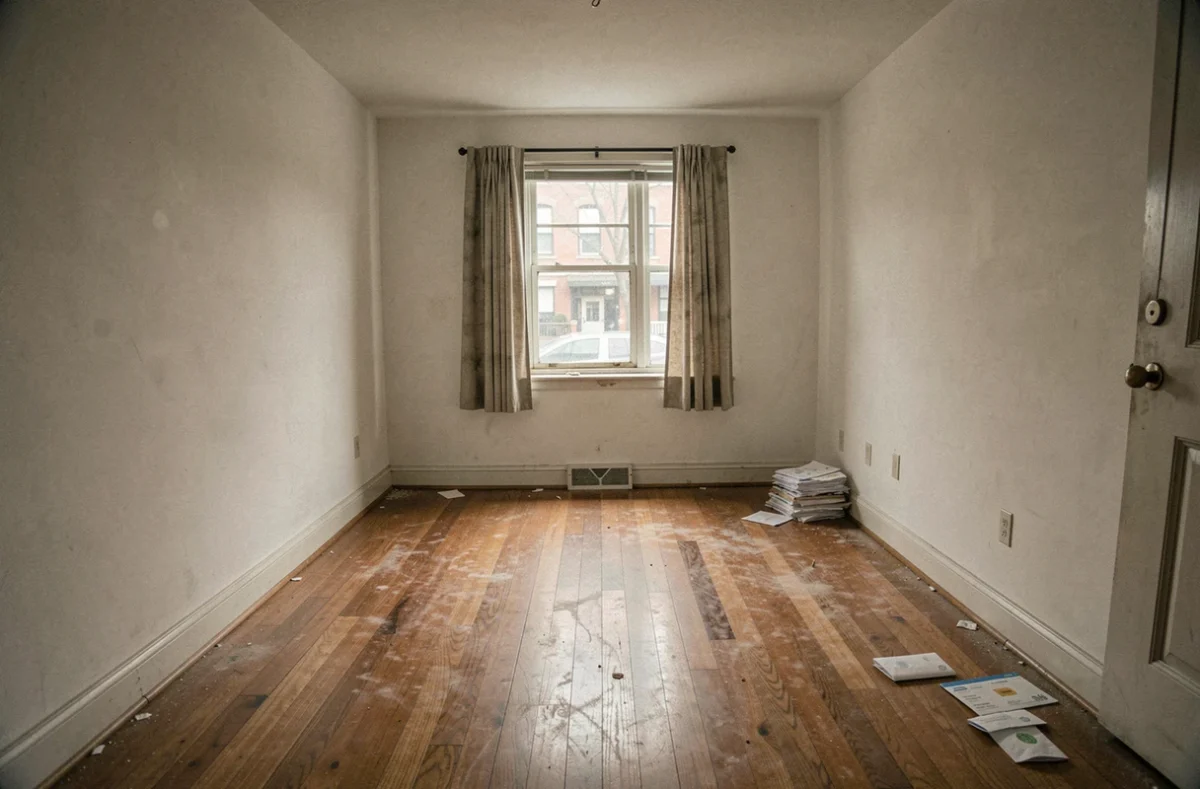
Vous recevez un avis de taxe sur les logements vacants alors que votre bien est occupé, en travaux ou invendable en l’état. Ce document n’est pas irréversible. Plusieurs motifs permettent d’obtenir l’annulation de la taxe de logement vacant, à condition de formuler une réclamation correctement étayée auprès de l’administration fiscale.
Vérifier la déclaration GMBI avant toute réclamation
Avant de contester, la première étape consiste à consulter le service « Gérer mes biens immobiliers » (GMBI) sur impots.gouv.fr. C’est dans cet espace que l’administration identifie le statut d’occupation de chaque logement.
A voir aussi : Comment ne plus payer de foncier ?
Une information non actualisée ou incorrecte dans GMBI peut suffire à déclencher une taxation. Si vous avez oublié de déclarer un locataire, un changement d’usage ou une occupation personnelle, le fisc considère votre bien comme vacant par défaut.
Corrigez d’abord la déclaration GMBI, puis déposez votre réclamation. Réclamer sans avoir mis à jour cette déclaration revient à contester un avis que l’administration pourrait émettre à nouveau l’année suivante pour la même raison.
A découvrir également : Quelle SCPI choisir en 2026 ?
Motifs d’exonération de la taxe logement vacant acceptés par le fisc
Tous les logements vacants ne sont pas taxables. Le code général des impôts prévoit des cas précis où la TLV ou la THLV ne s’applique pas. Trois situations reviennent le plus souvent dans les contestations qui aboutissent.
Logement inhabitable nécessitant des travaux lourds
Un bien dépourvu de sanitaires, de chauffage ou dont la structure est dégradée peut être exonéré. La cour administrative d’appel de Nantes l’a confirmé le 24 décembre 2024 (arrêt n° 24NT01840) : un logement qui ne peut être rendu habitable qu’au prix de travaux importants à la charge du propriétaire échappe à la taxe.
Le mot « important » est apprécié au cas par cas. Les juges comparent le coût des travaux à la valeur du bien. Un devis de rénovation représentant une part significative de la valeur vénale constitue un argument solide.
Vacance indépendante de la volonté du propriétaire
Vous avez mis le logement en vente ou en location sans trouver preneur malgré des démarches actives. Ce motif est recevable, mais affirmer l’absence de preneur ne suffit pas. Les juges vérifient les preuves concrètes de mise sur le marché :
- Mandats signés avec une agence immobilière, datés et couvrant la période concernée
- Annonces publiées en ligne avec captures d’écran horodatées ou attestations de diffusion
- Baisses de prix successives documentées, montrant un ajustement au marché local
- Courriers de candidats ou échanges attestant de visites sans suite
Un loyer fixé nettement au-dessus du marché local affaiblit la démonstration de bonne foi. L’administration et les tribunaux considèrent que le propriétaire contribue alors lui-même à la vacance.
Occupation effective de plus de 90 jours consécutifs
Un logement occupé plus de 90 jours consécutifs dans l’année n’est pas considéré comme vacant. Produisez un bail, des états des lieux d’entrée et de sortie, des factures d’énergie ou tout justificatif couvrant cette période. Attention : une relocation après le 1er janvier ne neutralise pas automatiquement la taxe de l’année en cours si le logement était vide à cette date de référence.
Réclamation TLV en ligne : la procédure qui fonctionne
La contestation passe par la messagerie sécurisée de votre espace particulier sur impots.gouv.fr. Voici le parcours exact :
- Connectez-vous, ouvrez la rubrique « messagerie sécurisée », puis cliquez sur « Écrire »
- Sélectionnez « Réclamation/Contestation », puis « Réclamation sur la taxe sur les logements vacants »
- Joignez vos pièces justificatives : bail, devis de travaux, diagnostics, photographies datées, mandats d’agence
Un courrier libre adressé à votre service des impôts des particuliers (SIP) reste possible, mais la voie en ligne permet un suivi du dossier en temps réel. Vous recevez un accusé et pouvez consulter la réponse directement dans la messagerie.
Quelles pièces joindre à la réclamation
La qualité du dossier conditionne la réponse. Pour un logement inhabitable, associez des photographies datées de l’état intérieur, un constat d’huissier si possible, les diagnostics techniques (électricité, amiante, plomb) et des devis détaillés rapportés à la valeur estimée du bien.
Pour une vacance involontaire, rassemblez les preuves de démarches commerciales actives sur toute la période visée. Un dossier incomplet entraîne presque toujours un rejet de la réclamation.
Réforme TVLH 2027 : pourquoi anticiper dès maintenant
La loi de finances 2026 a acté la fusion de la TLV et de la THLV en une taxe unique, la taxe sur la vacance des locaux d’habitation (TVLH), applicable à compter de 2027. Les taux prévus sont sensiblement plus élevés que le barème actuel.
En 2026, les taux en vigueur restent ceux de la TLV classique. À partir de 2027, les taux pourront atteindre des niveaux nettement supérieurs aux barèmes actuels. Un logement laissé vacant sans motif légitime coûtera donc beaucoup plus cher.
Pour les propriétaires qui hésitent entre conserver un bien vide et le remettre sur le marché, ce durcissement change le calcul. Rénover pour louer ou vendre devient financièrement plus rationnel que subir une taxation annuelle croissante.
La réclamation reste un droit, y compris après la réforme. Les motifs d’exonération (travaux lourds, vacance involontaire, occupation effective) devraient être maintenus dans le nouveau dispositif. Constituer un dossier solide dès 2026 prépare aussi les contestations futures sous le régime TVLH.