La copropriété désigne un immeuble dont la propriété est répartie entre plusieurs personnes, chacune détenant un lot privatif et une quote-part des parties communes. Ce mode d’habitat, encadré par la loi du 10 juillet 1965, expose les copropriétaires à des risques financiers, juridiques et patrimoniaux qui dépassent largement la simple question des charges mensuelles.
Obligations réglementaires récentes et risque de non-conformité en copropriété
Depuis le 1er janvier 2025, les copropriétés d’habitation de 50 lots ou moins dont l’immeuble a plus de 15 ans doivent disposer d’un projet de plan pluriannuel de travaux (PPPT), sauf si un diagnostic technique global ne révèle aucun besoin de travaux sur dix ans. Cette obligation, issue de l’article 14-2 de la loi du 10 juillet 1965, concerne désormais la majorité des copropriétés françaises, y compris les plus petites.
A lire également : Quels documents pour une assurance habitation ?
L’absence de ce document ne reste pas sans conséquence. Elle peut entraîner des décisions de travaux prises dans l’urgence, avec des appels de fonds difficiles à absorber pour les copropriétaires. Un syndicat de copropriétaires qui n’anticipe pas s’expose à une dévalorisation progressive de l’immeuble.
A voir aussi : Quels sont les documents à fournir pour une assurance habitation ?
Autre échéance : depuis le 1er janvier 2026, le DPE collectif est obligatoire pour les copropriétés de 50 lots ou moins dans les bâtiments dont le permis de construire est antérieur à 2013 (article L. 126-31 du Code de la construction et de l’habitation). Un résultat médiocre à l’échelle collective peut révéler une mauvaise performance énergétique de l’immeuble, même si certains appartements ont été rénovés individuellement.
Ce décalage entre performance individuelle et performance collective crée un risque direct sur la valeur de revente.
Risques financiers liés aux charges et aux impayés de copropriété
Le fonctionnement d’une copropriété repose sur la contribution de chaque copropriétaire aux charges communes. Lorsqu’un ou plusieurs copropriétaires cessent de payer, le syndicat doit compenser le manque à gagner pour maintenir l’entretien courant et honorer les contrats de prestation.
Les impayés de charges fragilisent l’ensemble de la copropriété, pas seulement le lot concerné. Le syndic peut engager des procédures de recouvrement, mais celles-ci sont longues et coûteuses. Pendant ce temps, les travaux nécessaires sont repoussés, ce qui accélère la dégradation du bâti.
Le risque financier ne se limite pas aux impayés. Les copropriétaires votent parfois des travaux importants (ravalement, réfection de toiture, mise aux normes d’ascenseur) sans mesurer l’ampleur des appels de fonds. Un copropriétaire qui n’a pas provisionné peut se retrouver dans l’incapacité de régler sa quote-part, ce qui alimente un cercle vicieux d’impayés et de reports.
Le fonds de travaux, un amortisseur encore sous-dimensionné
La loi ALUR a rendu obligatoire la constitution d’un fonds de travaux alimenté par une cotisation annuelle. Ce mécanisme vise à lisser le coût des gros travaux dans le temps. En pratique, le montant cotisé reste souvent insuffisant face aux dépenses réelles, surtout dans les immeubles anciens où les besoins de rénovation énergétique s’accumulent.
Responsabilité du syndic et gestion défaillante de la copropriété
Le syndic, qu’il soit professionnel ou bénévole, engage sa responsabilité dans la gestion courante de l’immeuble. Un défaut d’entretien des parties communes (escaliers glissants, éclairage défectueux, canalisations vétustes) peut entraîner des dommages corporels ou matériels. La responsabilité du syndicat des copropriétaires peut alors être recherchée.
Une gestion défaillante se manifeste par plusieurs signaux concrets :
- Des travaux votés en assemblée générale mais jamais exécutés, parfois sur plusieurs exercices consécutifs
- Une absence de mise en concurrence des prestataires, qui gonfle les coûts d’entretien et de réparation
- Un suivi comptable approximatif qui empêche les copropriétaires de connaître la situation financière réelle du syndicat
- Des assemblées générales mal préparées où les décisions sont prises sans information suffisante
Le cas du syndic bénévole mérite une attention particulière. Souvent choisi faute de volontaires ou pour réduire les frais, il ne dispose pas toujours des compétences juridiques et comptables nécessaires. Les erreurs de gestion commises de bonne foi n’exonèrent pas la copropriété de leurs conséquences.
Risque structurel et copropriétés anciennes : un enjeu de sécurité
Plusieurs villes françaises ont engagé des dispositifs locaux de prévention du risque structurel, notamment Marseille, Lille, Saint-Denis et Honfleur. Ces programmes ciblent des copropriétés anciennes et de petite taille, où le vieillissement du bâti peut menacer la sécurité des occupants.
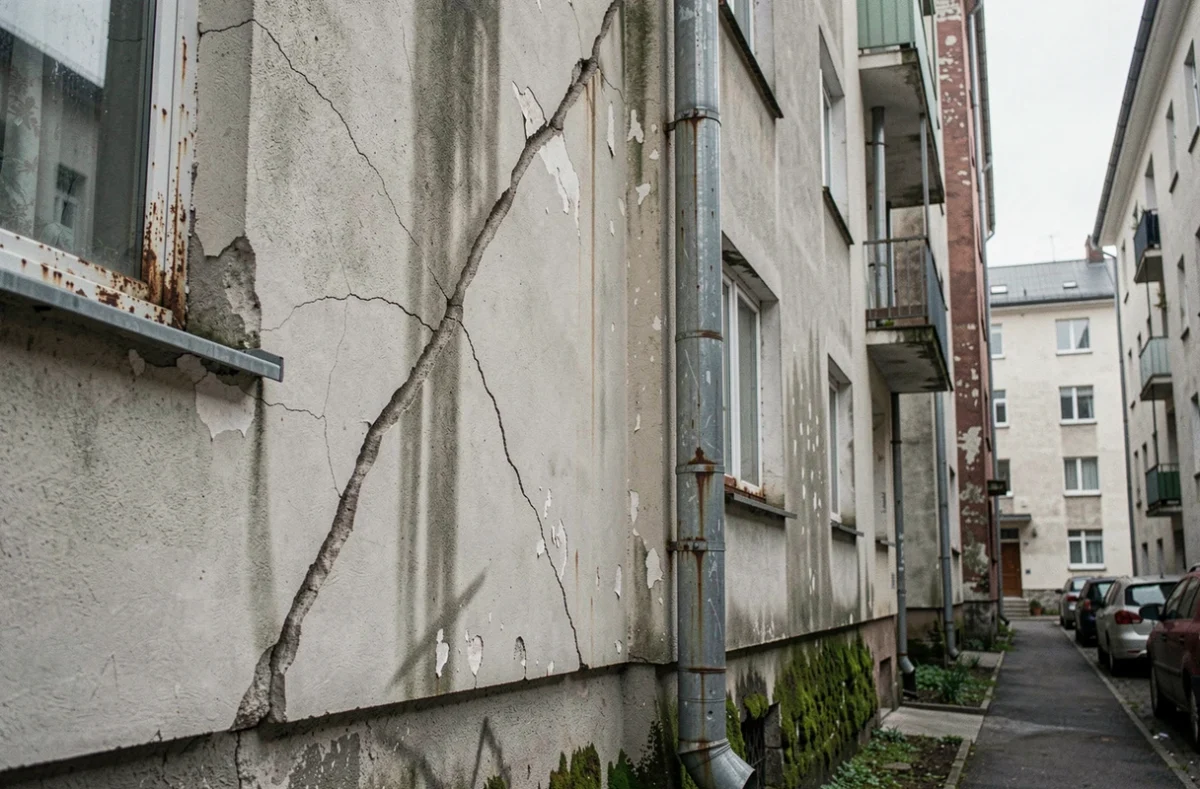
Le risque structurel ne concerne pas uniquement les immeubles visiblement dégradés. Des pathologies invisibles (fragilisation des fondations, corrosion des armatures dans le béton, défauts d’étanchéité chroniques) progressent silencieusement pendant des années avant de se manifester.
Lorsqu’un immeuble est déclaré en état de carence par le juge, l’expropriation des copropriétaires devient possible. Cette procédure reste rare, mais elle illustre le niveau de risque encouru quand l’entretien est négligé sur une longue période.
Lien entre risque structurel et assurance de copropriété
L’assurance de l’immeuble couvre les sinistres courants, pas les conséquences d’un défaut d’entretien prolongé. Un assureur peut refuser d’indemniser si le sinistre résulte d’une négligence avérée du syndicat. L’absence d’entretien préventif peut donc transformer un sinistre couvert en sinistre exclu.
Impact des risques de copropriété sur la valeur du patrimoine
Tous les risques évoqués convergent vers un même effet : la perte de valeur du bien. Un acquéreur potentiel qui consulte les procès-verbaux d’assemblée générale et découvre des impayés récurrents, des travaux repoussés ou l’absence de PPPT ajustera son offre à la baisse, voire renoncera à l’achat.
Les documents à examiner avant tout achat en copropriété forment un ensemble cohérent :
- Le règlement de copropriété, qui fixe les usages autorisés et les restrictions
- Les procès-verbaux des trois dernières assemblées générales, qui révèlent les travaux votés, les conflits et les impayés
- Le carnet d’entretien de l’immeuble et, désormais, le PPPT
- Le DPE collectif, qui conditionne l’attractivité énergétique du bâtiment
Un immeuble bien géré, avec un fonds de travaux alimenté et un syndic rigoureux, conserve sa valeur. Un immeuble où ces fondamentaux sont absents accumule les risques jusqu’à ce qu’ils deviennent visibles, et à ce stade, la décote est déjà installée.