Un dégât des eaux qui traverse le plafond du salon, un incendie qui détruit une partie du mobilier, un cambriolage pendant les vacances : dans chacun de ces cas, c’est la garantie dommages aux biens de votre contrat d’assurance habitation qui entre en jeu. Cette couverture protège vos biens matériels, mobiliers comme immobiliers, lorsqu’un sinistre garanti survient dans votre logement.
Surprime catastrophes naturelles : ce qui a changé en 2025 pour votre contrat
Avant de détailler le fonctionnement de la garantie, un changement récent mérite votre attention. Depuis le 1er janvier 2025, la surprime « catastrophes naturelles » appliquée aux contrats couvrant les biens est passée de 12 % à 20 %. Cette hausse, prévue par l’arrêté du 22 décembre 2023, vise à financer un régime confronté à une sinistralité climatique croissante.
A lire également : Quelle compagnie propose l’assurance habitation la moins chère ?
Concrètement, cette surprime s’applique même si vous ne résidez pas en zone à risque. Elle est calculée sur la prime dommages aux biens de votre contrat habitation. Vérifiez votre dernier avis d’échéance : la ligne « cat. nat. » y figure désormais avec ce nouveau taux.
Ce surcoût pèse sur le budget, mais il finance un mécanisme de solidarité nationale. Si votre commune est touchée par une inondation ou un retrait-gonflement des argiles, cette garantie vous permettra d’être indemnisé, à condition qu’un arrêté interministériel reconnaisse l’état de catastrophe naturelle.
A voir aussi : Qu'est-ce qu'un dommage immobilier ?
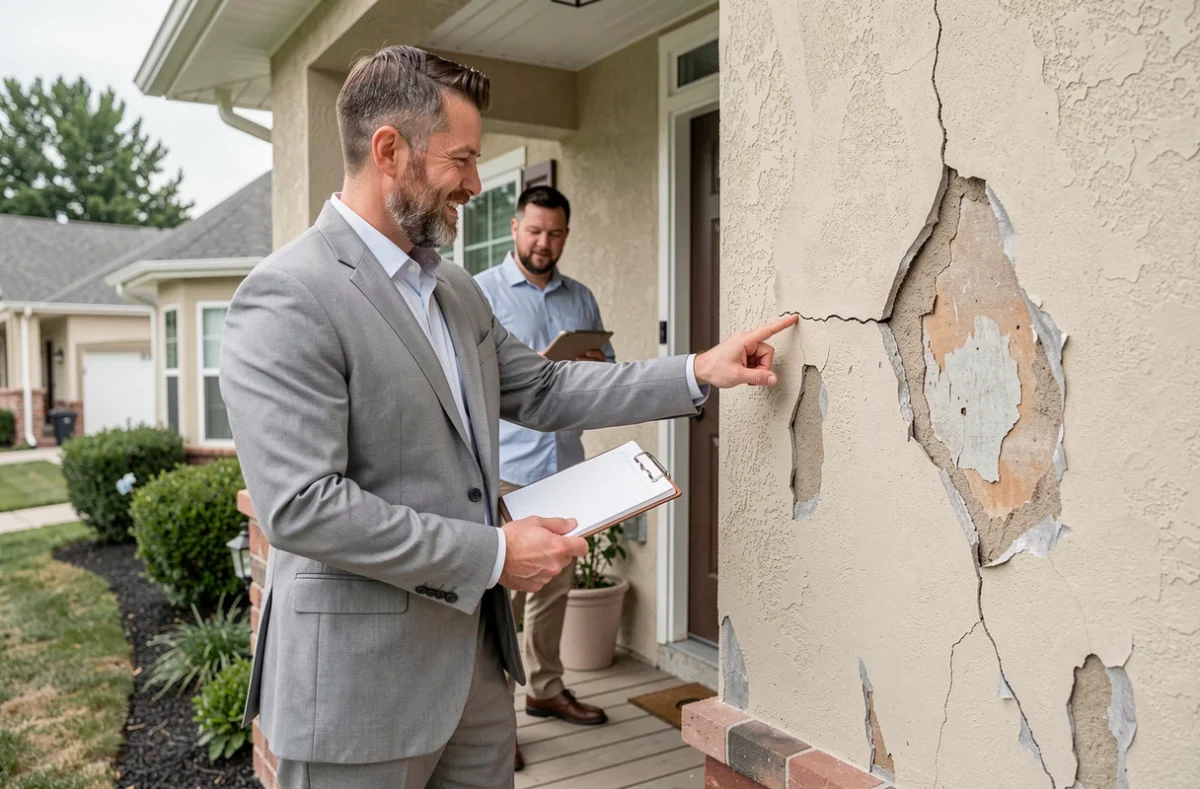
Assurance dommages aux biens : quels sinistres sont réellement couverts
La garantie dommages aux biens ne fonctionne pas comme un filet qui attrape tout. Elle intervient uniquement pour les événements listés dans votre contrat d’assurance habitation. Vous avez déjà lu les conditions particulières de votre police ? C’est là que se trouve la liste précise.
Dans un contrat multirisque habitation classique, les sinistres couverts incluent généralement :
- Le dégât des eaux (fuite, rupture de canalisation, infiltration sous certaines conditions)
- L’incendie, l’explosion et la fumée, y compris les dommages causés par les secours
- Le vol et le vandalisme, sous réserve de mesures de protection conformes au contrat
- Les tempêtes, la grêle et le poids de la neige sur la toiture
- Les catastrophes naturelles, après publication d’un arrêté interministériel au Journal officiel
Vos biens mobiliers et immobiliers sont concernés : meubles, électroménager, vêtements, mais aussi murs, sols, plafonds et installations fixes. La distinction compte au moment de l’indemnisation, car les modes de calcul diffèrent.
Ce que la garantie ne couvre pas
Les dommages que vous causez à un voisin relèvent de la responsabilité civile, pas de la garantie dommages aux biens. Un appareil électrique qui tombe en panne sans sinistre extérieur n’est pas couvert non plus. Les biens entreposés dans un jardin ou une dépendance non déclarée peuvent aussi être exclus.
Déclaration de sinistre : les délais à respecter selon le type de dommage
Un point technique que beaucoup de propriétaires et locataires découvrent trop tard : les délais de déclaration varient selon la nature du sinistre. Ne pas les respecter peut entraîner une réduction, voire un refus d’indemnisation.
Pour un vol, vous disposez de deux jours ouvrés à compter de la découverte. Pour un dégât des eaux, un incendie ou une tempête, le délai est de cinq jours ouvrés. En cas de catastrophe naturelle, le délai est plus long : 30 jours à compter de la publication de l’arrêté au Journal officiel, conformément à l’article L.125-2 du Code des assurances.
Attention : le délai catastrophe naturelle ne remplace pas les délais contractuels pour les sinistres ordinaires. Si votre cave est inondée par une canalisation défectueuse (et non par une crue), c’est le délai de cinq jours qui s’applique, même si une tempête a eu lieu le même jour dans votre région.
Constituer un dossier solide
Conservez vos factures d’achat, photos des biens et devis de réparation. En l’absence de justificatif, l’assureur appliquera un coefficient de vétusté plus sévère. Pour les biens immobiliers (parquet, carrelage, peinture), un devis de remise en état par un professionnel accélère le traitement du dossier.
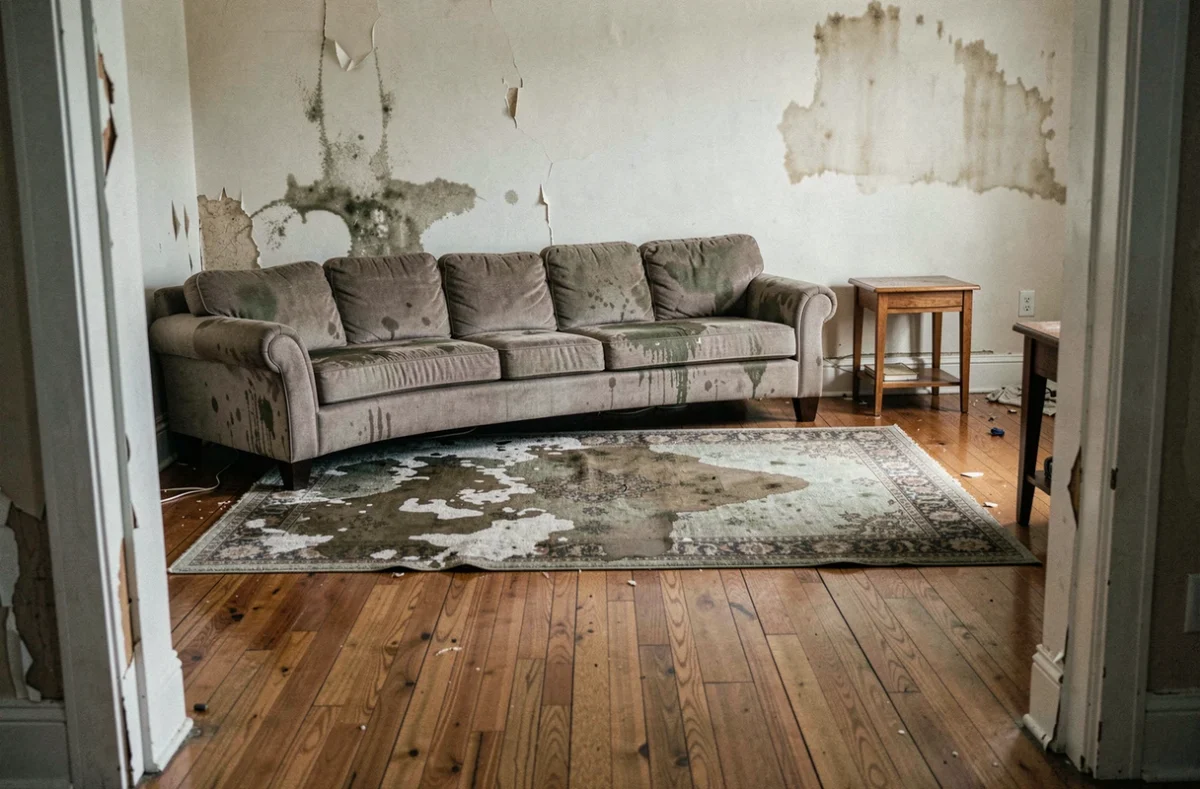
Valeur déclarée et indemnisation : éviter la sous-assurance
Pourquoi certains assurés reçoivent une indemnisation bien inférieure au coût réel de remplacement ? La réponse tient souvent en deux mots : sous-assurance. Si le capital mobilier déclaré dans votre contrat est inférieur à la valeur réelle de vos biens, l’assureur applique la règle proportionnelle de capitaux.
Prenons un exemple. Vous déclarez un capital mobilier de 20 000 euros, mais vos biens en valent 40 000. En cas de sinistre total, l’indemnisation sera réduite proportionnellement au rapport entre capital déclaré et valeur réelle. Vous ne toucherez que la moitié de ce que vous espériez.
Pour éviter cette situation :
- Réalisez un inventaire complet de vos biens au moins une fois par an
- Ajustez le capital mobilier à chaque achat important (électroménager, mobilier, matériel informatique)
- Conservez les factures dans un espace numérique sécurisé, accessible même si votre logement est sinistré
- Vérifiez si votre contrat prévoit une indemnisation en valeur à neuf ou en valeur d’usage, car l’écart peut être considérable
Franchise : le reste à charge incompressible
Chaque sinistre implique une franchise, c’est-à-dire la somme qui reste à votre charge. Son montant varie selon le type d’événement et le contrat souscrit. Pour les catastrophes naturelles, un plancher minimal est fixé réglementairement. Comparer les franchises est aussi utile que comparer les primes lors du choix d’un contrat.
L’assurance dommages aux biens constitue le socle de protection de votre logement et de vos possessions. Avec la hausse de la surprime catastrophes naturelles et l’augmentation de la fréquence des sinistres climatiques, relire les garanties et les plafonds de votre contrat habitation n’est pas du temps perdu, c’est une précaution qui peut vous faire économiser plusieurs milliers d’euros le jour où vous en aurez besoin.