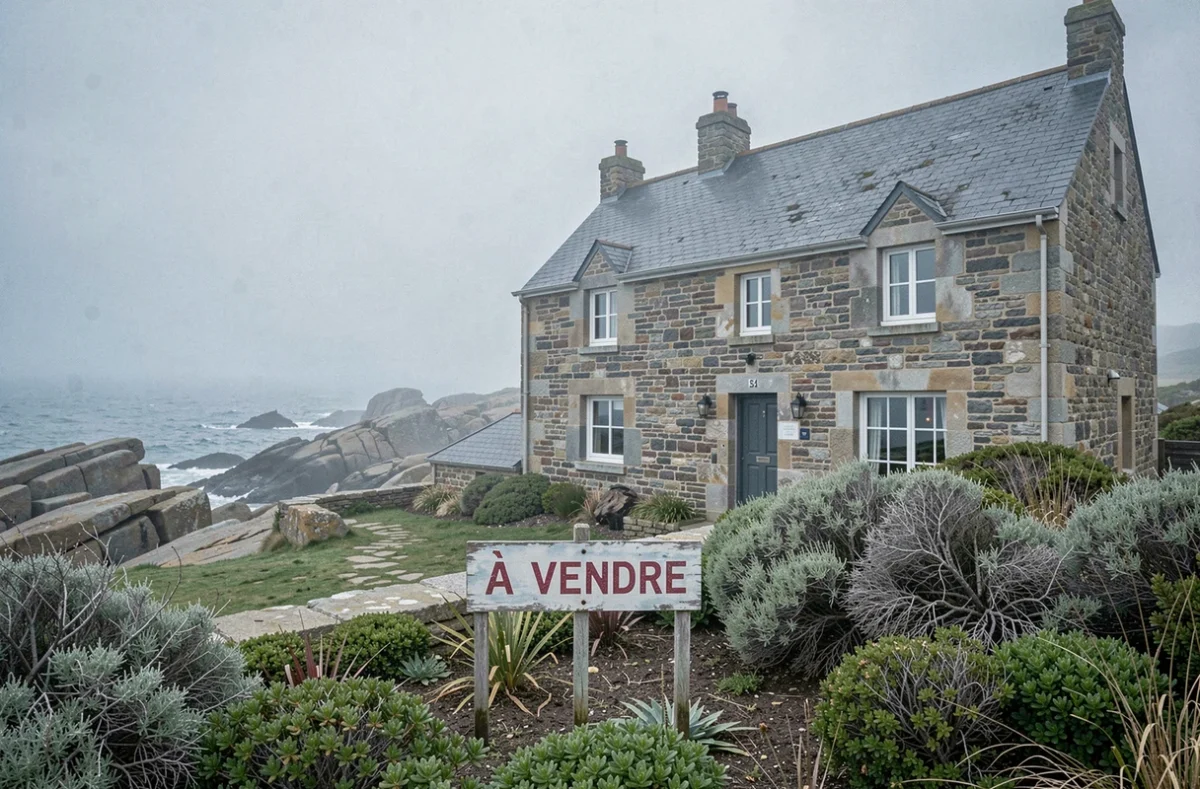
Acheter une maison en bord de mer en Bretagne sans vérifier le zonage des risques, c’est signer un compromis sans connaître les règles du jeu. Un bien situé en zone rouge d’un Plan de Prévention des Risques Littoraux (PPRL) peut interdire toute création de surface habitable, toute rénovation du rez-de-chaussée à usage d’habitation et tout changement de destination vers de l’habitat permanent.
Ce n’est pas une clause de style : des acquéreurs ont dû annuler leur achat après avoir découvert cette contrainte en cours de transaction, parfois signalée trop tard par le vendeur ou l’agence mandatée.
A voir aussi : Quelle maison en 2026 ?
PPRL et zones inondables en Bretagne : ce que le zonage change concrètement
Le PPRL (Plan de Prévention des Risques Littoraux) classe les parcelles en zones allant du rouge au bleu, avec des prescriptions différentes selon le niveau de risque. En zone rouge, les travaux sont sévèrement limités, voire interdits. En zone bleue, des prescriptions s’appliquent mais des aménagements restent possibles sous conditions.
Ce que beaucoup d’acheteurs ignorent : le risque de submersion marine et le recul du trait de côte sont deux risques distincts. Une maison peut être exposée à l’un, à l’autre, ou aux deux simultanément.
A lire aussi : Pourquoi ma maison prend-elle du temps à vendre ?
La cartographie réglementaire du recul du trait de côte retient des horizons de 30 et 100 ans, tandis que le PPRL traite des risques littoraux selon son propre zonage. Vérifier qu’un bien n’est « pas en zone inondable » ne suffit donc pas : il faut consulter les documents applicables à la parcelle précise, en mairie ou sur Géorisques.
Pour un achat en bord de mer breton, les documents à consulter avant toute offre sont les suivants :
- L’état des risques et pollutions (ERP), remis obligatoirement par le vendeur : il renseigne sur les zonages applicables, les prescriptions des plans de prévention et les sinistres antérieurs indemnisés. Ce document doit être actualisé si la situation a évolué avant la signature.
- Le PLU ou la carte communale, disponible en mairie, qui intègre les contraintes de la loi Littoral et peut restreindre les extensions ou changements d’usage.
- La carte d’exposition au recul du trait de côte, consultable sur Géorisques ou via le BRGM, pour situer le bien aux horizons réglementaires.
La question des digues : qui entretient l’ouvrage après votre achat ?
Certains biens en zone littorale bretonne se trouvent derrière une digue ou un ouvrage de protection. La question à poser n’est pas seulement « y a-t-il une digue ? » mais qui finance son entretien, et pour quelle durée de protection retenue ?
À Saint-Jacut-de-la-Mer, la commune a débattu en conseil municipal de la durée de protection effective de la digue aux Moines et des conditions de son entretien au titre de la compétence GEMAPI (Gestion des Milieux Aquatiques et Prévention des Inondations). Cet exemple concret illustre une réalité souvent absente des visites : un ouvrage existant peut avoir une durée de vie limitée, un financement incertain ou une compétence d’entretien partagée entre plusieurs collectivités.
Avant d’acheter un bien protégé par un ouvrage de ce type, on peut demander en mairie le diagnostic GEMAPI de l’ouvrage, l’identité du gestionnaire, et si un programme de travaux est prévu. Une digue dont l’entretien n’est pas financé à horizon 10 ans change fondamentalement la lecture du risque résiduel d’un bien.
L’état des risques : lire le document au-delà de la case cochée
L’ERP est un document légal, mais le lire comme un simple formulaire administratif est une erreur. Les cases cochées indiquent si un plan de prévention s’applique, mais pas nécessairement l’intensité du risque ni les prescriptions concrètes. Pour une maison en bord de mer en Bretagne, deux lectures complémentaires sont nécessaires.
D’abord, vérifier si des sinistres ont été indemnisés au titre de la garantie catastrophe naturelle sur la parcelle ou dans le secteur immédiat. L’ERP peut mentionner ces antécédents. Ensuite, contacter l’assureur avant la signature du compromis : la garantie catastrophe naturelle ne couvre pas automatiquement tout dommage lié à une inondation. Son déclenchement dépend de la reconnaissance de l’état de catastrophe naturelle pour la commune, la période concernée et le phénomène précis. Les exclusions contractuelles varient selon les contrats.
Demander à l’assureur, avant l’achat, les garanties et exclusions applicables au bien précis évite une mauvaise surprise lors du premier sinistre.
Recul du trait de côte : une réglementation encore en cours de consolidation
La cartographie du recul du trait de côte aux horizons 30 et 100 ans doit être intégrée aux documents d’urbanisme des communes concernées. Mais la liste de ces communes continue d’évoluer, et tant qu’un décret communal n’est pas adopté, les prescriptions qui en découlent n’ont pas encore force de règle définitive dans tous les territoires.
Pour un acheteur, cela signifie qu’un bien qui ne figure pas aujourd’hui dans une zone réglementée de recul du trait de côte pourrait l’être après l’achat, avec des conséquences sur la valeur et la constructibilité.
Cette incertitude ne concerne pas les mêmes biens selon leur localisation : un bien situé sur une côte sableuse à faible altitude est davantage exposé à une future inscription qu’un bien sur un promontoire rocheux. La géographie de la parcelle reste le premier filtre à appliquer avant de consulter les documents réglementaires.
Valeur d’un bien en zone à risque : ce que le prix ne dit pas
Un bien affiché à prix attractif en bord de mer breton peut intégrer, sans que cela soit explicitement mentionné, une décote liée à son classement en zone de risque. Un prix bas en front de mer doit systématiquement déclencher une vérification du zonage PPRL. À l’inverse, un prix élevé ne garantit pas l’absence de contraintes : certains biens sont valorisés sur leur vue ou leur situation sans que le vendeur ait pleinement mesuré les restrictions attachées à la parcelle.
Les conséquences pratiques d’un classement en zone rouge sont durables : impossibilité d’agrandir, de rénover le rez-de-chaussée à usage d’habitation, de transformer une dépendance en logement. Pour un investissement locatif ou un projet de résidence principale avec travaux, ces restrictions peuvent rendre le bien inutilisable pour l’usage prévu, indépendamment de son état apparent lors de la visite.
Vérifier le zonage sur Géorisques, lire l’ERP en détail, interroger la mairie sur les ouvrages de protection existants et consulter son assureur avant de signer : ce sont les quatre actions concrètes qui permettent d’acheter une maison en bord de mer en Bretagne sans découvrir après la vente une contrainte que personne n’avait mentionnée.