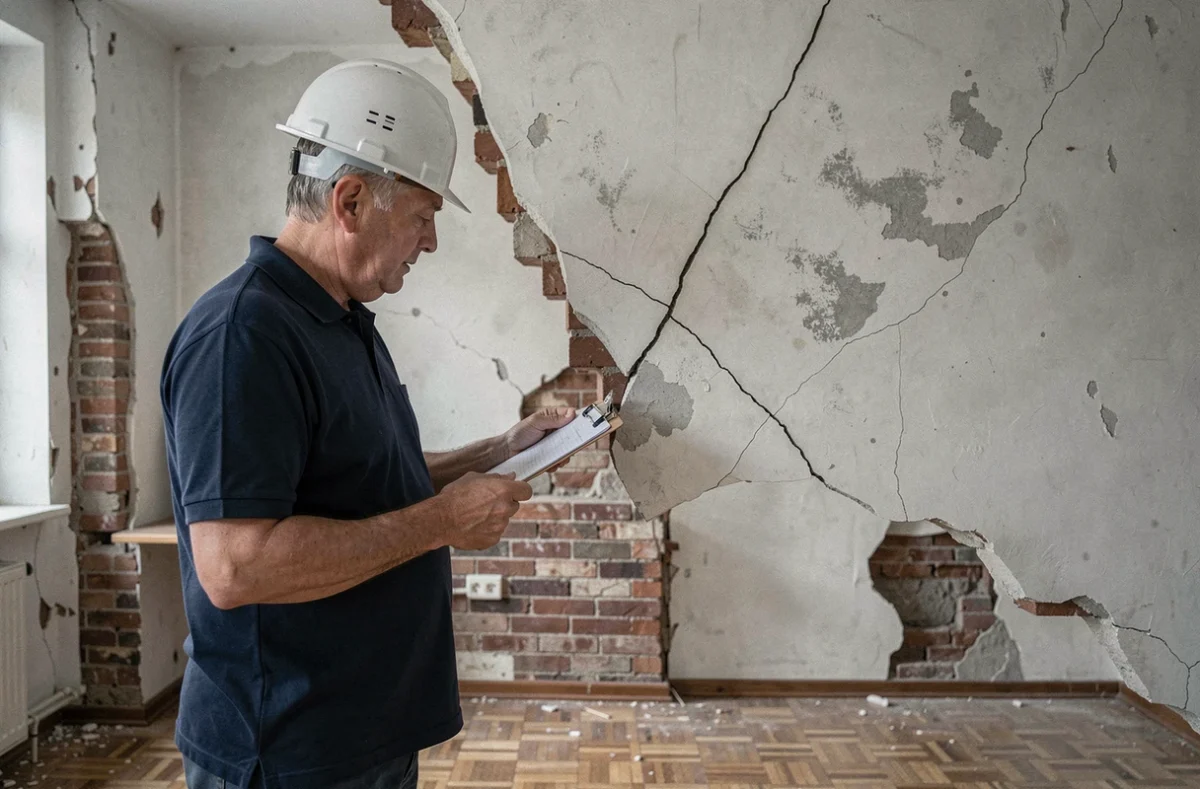
Un dommage immobilier désigne toute atteinte matérielle affectant le bâti ou ses éléments indissociables : murs porteurs, toiture, canalisations encastrées, chape, huisseries scellées. La notion paraît simple, mais sa qualification juridique et assurantielle conditionne l’ouverture ou le refus d’indemnisation. Confondre dommage garanti, risque futur et dégradation progressive coûte cher.
Qualification technique du dommage immobilier en droit de la construction
Un dommage immobilier n’existe, au sens assurantiel, qu’à partir du moment où l’atteinte porte sur un élément qui participe à la solidité du bâtiment ou le rend impropre à sa destination. Ce critère, directement issu de la garantie décennale, trace une frontière nette.
A voir aussi : Quels sont les risques de la copropriété ?
Nous observons régulièrement des confusions entre un désordre esthétique (fissure de carrelage non structurelle) et un dommage compromettant la stabilité ou l’étanchéité. Seul le second relève de la garantie décennale et, par extension, de l’assurance dommages-ouvrage.
Éléments d’équipement et garantie décennale
Les équipements installés sur un bâtiment ne relèvent pas automatiquement de la garantie décennale. Un volet roulant posé en applique, une pompe à chaleur monobloc extérieure ou un ballon d’eau chaude ne sont pas des éléments d’ouvrage. Leur détérioration constitue un sinistre mobilier ou un défaut relevant de la garantie biennale de bon fonctionnement, pas un dommage immobilier au sens strict.
Lire également : Qu'est-ce que l'assurance dommages aux biens ?
La distinction repose sur le degré d’incorporation au bâti. Un conduit de ventilation encastré dans la dalle est un élément indissociable. Le même conduit, simplement fixé en saillie, ne l’est pas.
Dommage garanti, risque futur et défaut d’entretien : les frontières contractuelles
Toute atteinte matérielle à un bien immobilier ne déclenche pas l’indemnisation. Le contrat d’assurance habitation, comme la garantie décennale, pose des conditions précises que nous recommandons de vérifier avant toute déclaration de sinistre.
Risque futur et absence de dommage actuel
Un risque futur ne constitue pas un dommage immobilier indemnisable. Si un expert constate un défaut de conception susceptible de provoquer, à terme, une infiltration, mais qu’aucune infiltration n’a encore eu lieu, l’assureur décennale peut légitimement refuser la prise en charge. Le préjudice doit être actuel et certain, pas hypothétique.
Cette règle piège bon nombre de copropriétaires qui signalent des microfissures de façade en anticipant un problème structurel. Sans désordre avéré affectant la solidité ou la destination de l’ouvrage, la garantie ne joue pas.
Défaut d’entretien et dégradation progressive
L’assurance habitation couvre les sinistres soudains et accidentels : dégât des eaux consécutif à une rupture de canalisation, incendie, explosion. Elle exclut en revanche les dommages résultant d’un manque d’entretien caractérisé.
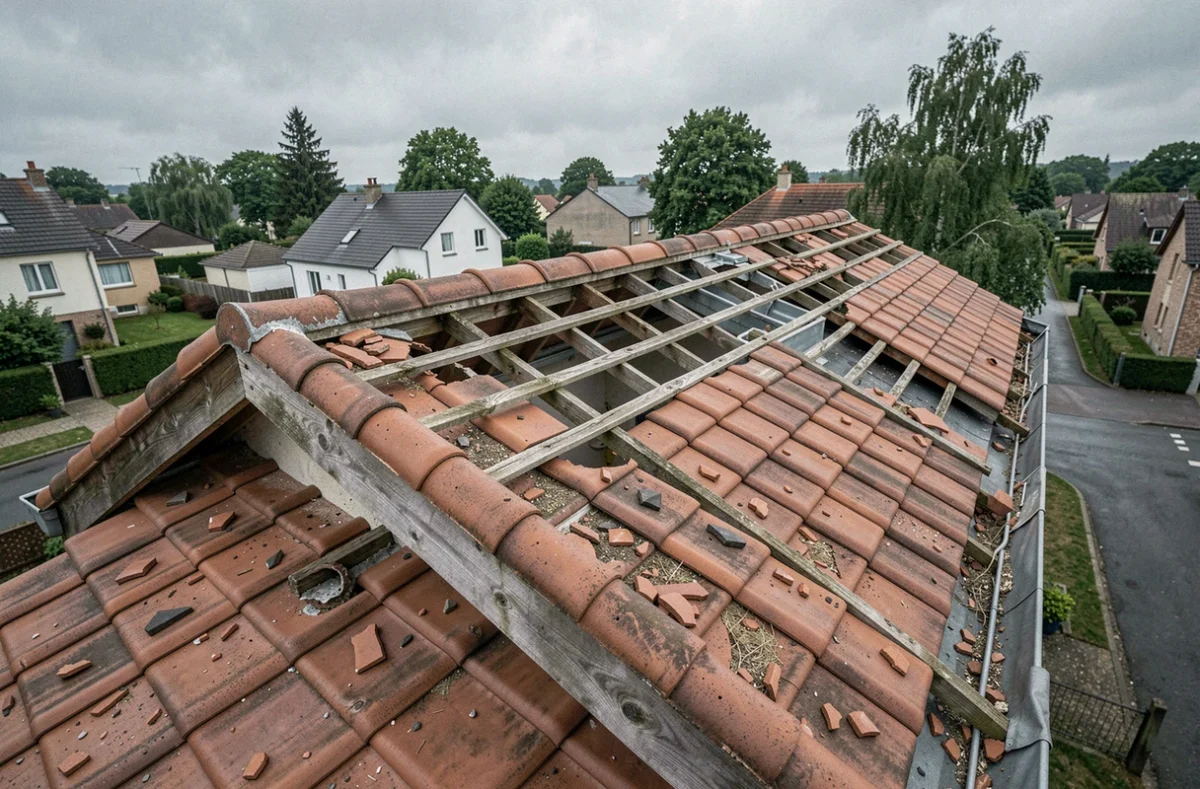
- Une toiture dont les tuiles cassées n’ont jamais été remplacées, provoquant des infiltrations chroniques, relève du défaut d’entretien, pas du sinistre garanti.
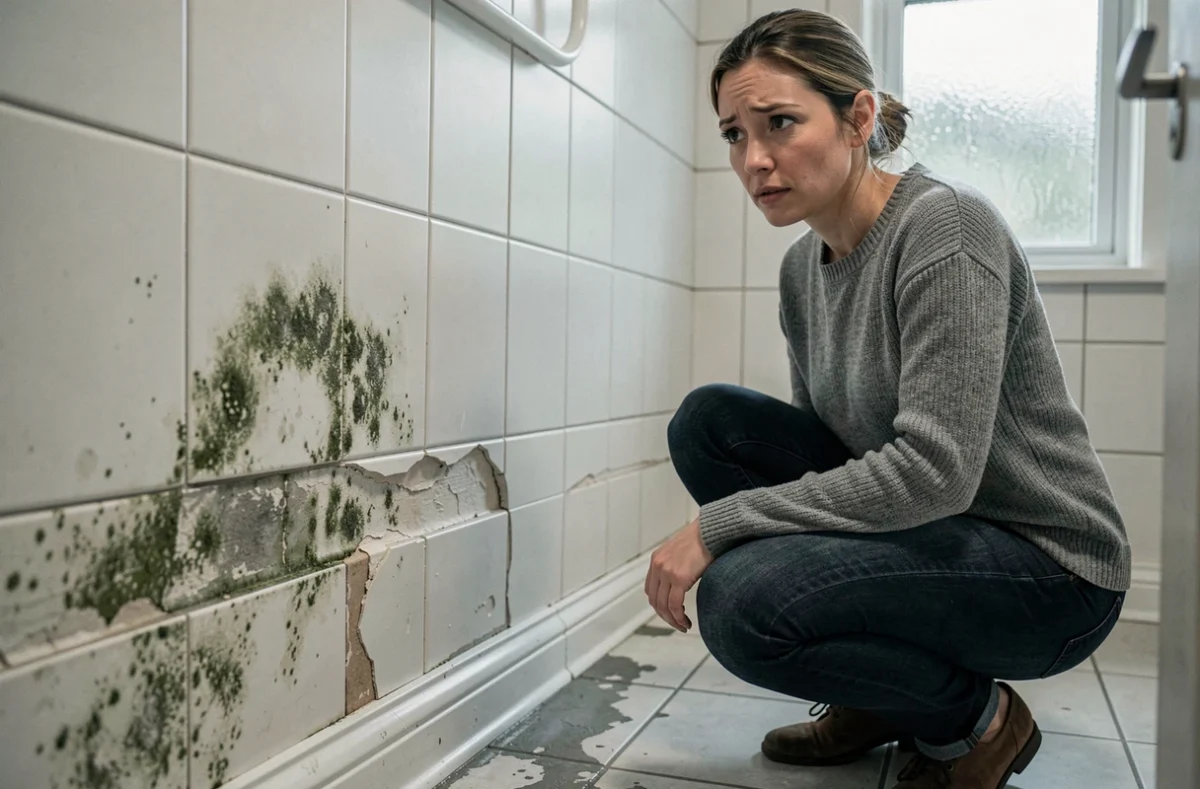
- Un joint de façade dégradé sur plusieurs années, entraînant une remontée d’humidité dans les murs, sera qualifié de dégradation progressive.
- Une canalisation vétuste qui fuit lentement depuis des mois sans intervention du propriétaire expose au refus d’indemnisation pour négligence.
Le locataire comme le propriétaire ont une obligation d’entretien courant. Son non-respect fournit à l’assureur un motif de refus solide.
Exclusions contractuelles liées à l’humidité et aux infiltrations lentes
Les dommages liés à l’humidité concentrent une part significative des litiges entre assurés et assureurs. La raison tient à la rédaction des clauses d’exclusion.
Une décision de la cour d’appel d’Aix-en-Provence du 26 février 2025 a validé une exclusion visant l’humidité, la condensation, le ruissellement et les infiltrations lentes, à condition que la clause soit formulée de manière précise et limitée. Cette jurisprudence confirme qu’un dommage matériel immobilier ne suffit pas, à lui seul, à déclencher la garantie.
Concrètement, si votre contrat exclut explicitement les « dommages causés par l’humidité ambiante, la condensation ou les infiltrations progressives », une moisissure apparue sur un mur intérieur après plusieurs mois d’humidité non traitée ne sera pas prise en charge, même si le mur est structurellement atteint.
Ce que nous recommandons de vérifier dans le contrat
Avant toute déclaration, relisez les exclusions de votre contrat multirisque habitation. Les formulations varient d’un assureur à l’autre. Une exclusion vague ou trop large peut être contestée devant les tribunaux, mais une clause précise sera en général opposable.
L’indemnisation dépend autant de la rédaction du contrat que de la réalité physique du sinistre.
Surprime catastrophes naturelles et impact sur la couverture des dommages immobiliers
La couverture des dommages immobiliers liés aux événements naturels (inondation, sécheresse, mouvement de terrain) passe obligatoirement par le régime des catastrophes naturelles, adossé au contrat d’assurance habitation.
Le taux de la surprime catastrophes naturelles appliquée aux contrats de dommages aux biens est passé de 12 % à 20 % au 1er janvier 2025, à la suite de l’arrêté du 22 décembre 2023. Cette hausse traduit l’augmentation de la sinistralité climatique et renchérit directement le montant des cotisations d’assurance habitation.
Pour l’assuré, cette évolution ne modifie pas le périmètre de la garantie, mais elle pèse sur le budget. Les régions exposées au retrait-gonflement des argiles ou aux inondations récurrentes sont les plus touchées par cette revalorisation.
Déclaration de sinistre : qualifier correctement le dommage immobilier
La manière dont vous qualifiez le dommage dans votre déclaration oriente l’instruction du dossier par l’assureur. Un dégât des eaux déclaré comme « humidité dans la salle de bain » risque d’être requalifié en dégradation progressive et refusé.
- Décrivez le caractère soudain et accidentel de l’événement : date précise, circonstances, cause identifiée (rupture, fuite brutale, tempête).
- Distinguez les dommages immobiliers (murs, plafonds, canalisations encastrées) des dommages mobiliers (meubles, appareils).
- Conservez toute preuve de l’entretien régulier du logement : factures d’intervention, rapports de diagnostic.
Une déclaration précise et documentée réduit le risque de requalification par l’expert mandaté. Le délai de déclaration reste fixé à cinq jours ouvrés pour la plupart des sinistres, deux jours en cas de vol.
La frontière entre dommage garanti et dommage exclu repose sur trois critères cumulatifs : le caractère soudain de l’événement, l’absence de négligence d’entretien et la conformité du sinistre aux garanties souscrites. Négliger l’un de ces critères revient à offrir un motif de refus à l’assureur.